
☰
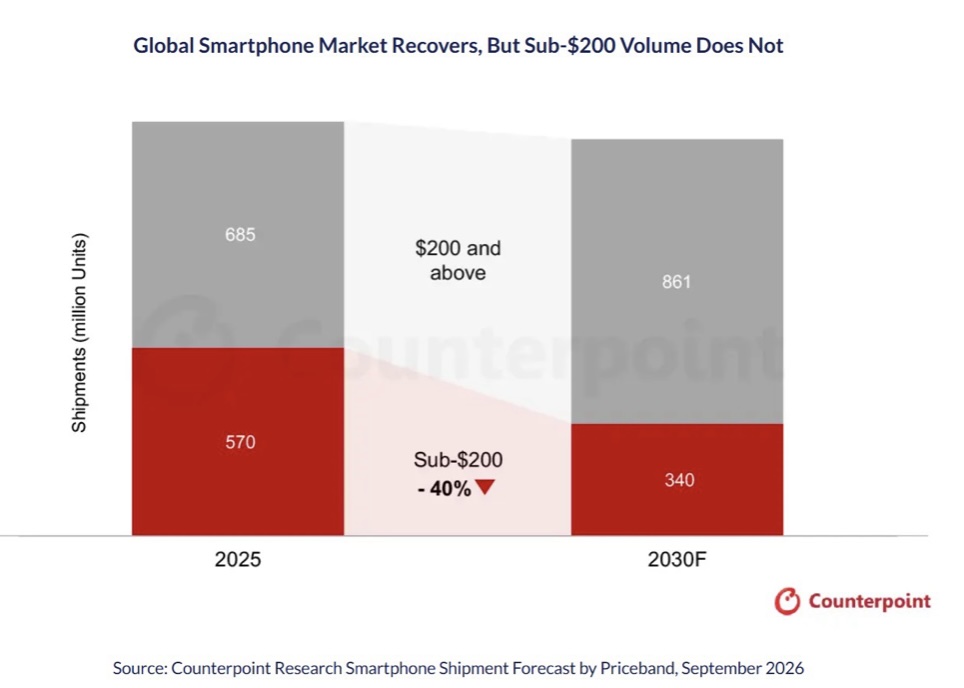
隨著記憶體與晶片零組件成本持續上揚,以及最低產品規格提高,將影響入門級智慧型手機的供應。據調研機構 Counterpoint Research《以價格帶劃分的全球智慧型手機出貨報告》最新預測,2030 年全球 200 美元以下智慧型手機出貨量預計較 2025 年減少約 40%,相當於年出貨量減少逾 2.3億支。
同期,全球智慧型手機整體市場預計逐步回升,2030 年出貨量約 12 億支,接近 2025 年水準。不同價格帶的發展則將呈現差異,200 美元以上智慧型手機出貨量預計較 2025 年成長約 26%。
報告指出,2026 至 2027 年間,記憶體與晶片成本上升、最低產品規格提高,以及手機 OEM 調整部分市場的產品策略,預計將降低入門級智慧型手機的供應。
由於零組件成本占入門機 BOM(物料成本)的比例較高,品牌吸收成本增加的空間相對有限。
部分消費者可能轉向較高價格帶產品,其他消費者則可能延長現有裝置的使用時間,或選擇二手機與整新機。因此 200 美元以下市場減少的出貨量預計不會完全轉移至較高價格帶。Counterpoint Research 首席分析師 Yang Wang 表示,智慧型手機整體出貨量將逐步恢復,但平價市場預計不會回到過去的規模。市場需求將部分轉向規格較高的主流及高階產品,但較高價格帶無法完全吸收減少的入門市場需求。
對部分中低收入市場而言,裝置價格仍是影響行動網路使用的重要因素,因此平價智慧型手機供應減少,也可能影響首次智慧型手機使用者的採用速度。
 (Source:Counterpoint Research)
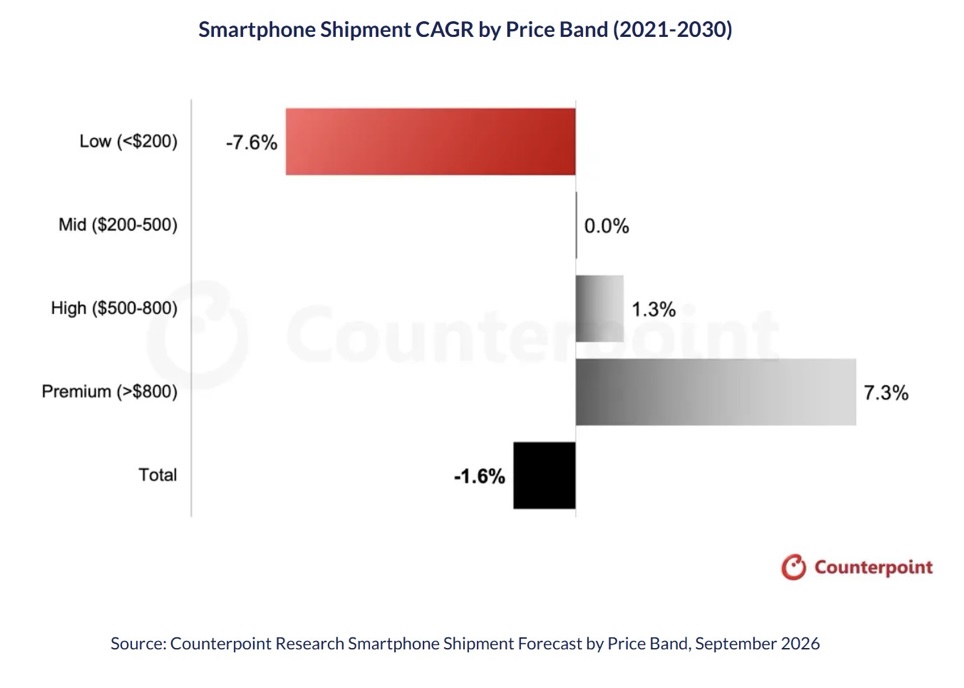
Counterpoint Research 預計,中階智慧型手機至 2030 年的整體出貨量大致持平,但其在產品布局上的重要性將提高。
未來中階產品預計將進一步整合更高記憶體與儲存容量、5G、影像功能、較長軟體支援,以及部分裝置端 AI 功能。
隨著更多品牌將產品與通路資源投入中階市場,競爭也預計將增加。產品差異化將更多來自設計、影像、電池續航及耐用度等使用體驗。
高階智慧型手機出貨量至 2030 年預計以約 7% 的年複合成長率(CAGR)成長,其出貨量及市場產值占比均將提高。
摺疊機、影像功能、更高儲存容量、產品設計及裝置端 AI,將持續提供產品差異化及提高平均售價(ASP)的機會。
Counterpoint Research 預計,蘋果仍將是高階智慧型手機市場產值的主要貢獻者;三星則涵蓋主流及高階價格帶;華為預計將成為中國品牌中高價位市場成長的重要貢獻者。
 (Source:Counterpoint Research)
隨著零組件供應改善、零售價格逐步穩定,以及 2026 至 2027 年間延後的購機需求釋放,全球智慧型手機出貨量預計自 2028 年起進一步回升。
預計至 2030 年,全球智慧型手機整體出貨規模預計接近 2025 年,但價格帶結構將有所改變:200 美元以下產品占比下降,中階產品占主流市場的重要性提高,高階產品則占據更高的市場產值。
摺疊機、裝置端 AI 及後續 6G 裝置商業化,預計將持續影響智慧型手機產品組合與換機需求。
(首圖來源:科技新報)
