☰
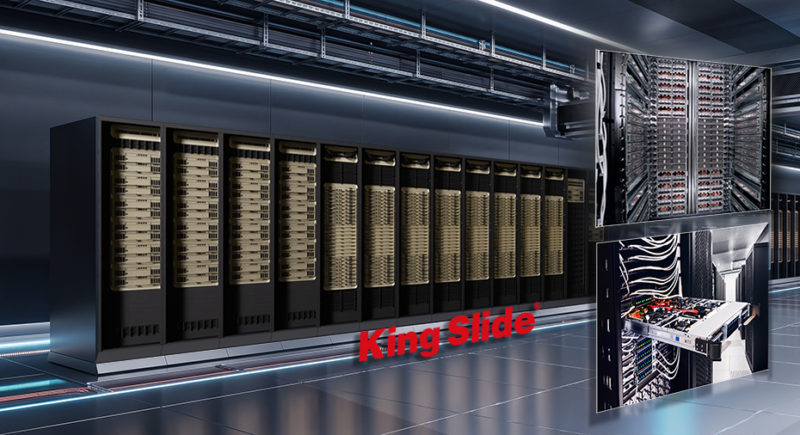
伺服器導軌龍頭川湖公布最新財報,2026 年 9 月單月營收受高基期與部分零組件短缺影響,月減 31% 至新台幣 44.64 億元。但第三季營收仍大幅成長至 173.38 億元,季增 60%、年增達 297%。外資法人美商美銀(BofA)與摩根士丹利(Morgan Stanley)出具最新報告指出,短線營收波動不改長期競爭優勢,看好 2027 年新一波 AI 專案啟動,維持「買進」與「加碼」評等,目標價最高看至新台幣 15,000 元。
川湖公布2026年9月營收年增196%至44.64億元,相較7、8月的高峰回落31%。報告分析指出,9月營收月減主因包含:
儘管9月營收降溫,川湖第三季總營收仍達173.38億元,季增60%、年增297%,整體表現符合並稍微超越市場預期。
報告強調,從川湖依法公告的7、8月自結財務數據來看,展現出極高的獲利效益。包括8月營收64.66億元,年增344%,稅前淨利48.26億元,年增216%,淨利38.19億元,年增212%,單月EPS達40.07元,稅前淨利率與純益率分別高達74.6%與59.1%。至於,7月營收64.07億元,年增336%,純益率達74.7%,單月EPS高達50.24元。總計7、8月雙月累計EPS已達90.31元,僅兩個月便超越第二季整季的EPS 74.38元。
基於以上的分析,外資機構對於川湖中長期展望保持樂觀態度:
外資還認為,川湖9月營收回落屬於正常的月度波動,不影響長期AI伺服器規格升級趨勢。隨著第四季新專案發酵及2027年AI需求延續,川湖憑藉全球導軌龍頭地位與專利壁壘,中長期營運動能依然充沛。
(首圖來源:川湖)