☰
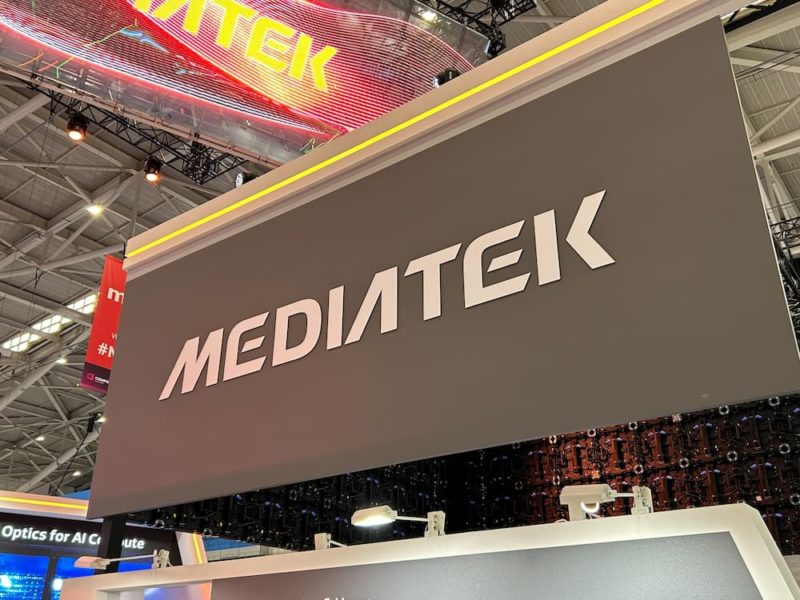
美銀證券(BofA Securities)在最新的研究報告中,重申對聯發科的「買進」投資評等,並維持目標價為新台幣6,200 元。報告指出,聯發科除了既有的 Google TPU 及 xAI 合作外,正進一步拓展特殊應用晶片(ASIC)客戶至字節跳動(Bytedance)。同時,高階手機晶片打入三星旗艦機供應鏈,預計自 2027 年起為營運帶來強勁成長動能。
美銀報告引述外媒消息指出,字節跳動正與聯發科洽談 ASIC 設計與一站式委託服務(Turnkey)合作。預計雙方將於 2027 年上半年共同開發 AI 推理晶片,2028 年上半年設計定案,並於 2029 年初量產貢獻營收。
聯發科除提供晶片設計外,亦協助採購高頻寬記憶體(HBM)與載板等零組件,拉高整體產品平均售價(ASP)。以年需求 100 萬顆、單價 2 萬至 2.5 萬美元計算,此專案預計於 2029 年為聯發科帶來 200 億至 250 億美元的營收貢獻。此前,美銀已預估聯發科 2028 年營收中,將有 450 億美元來自 Google TPUv8/v9,以及 90 億美元來自 xAI 加速器專案。
雖然 2026 年下半年手機晶片拉貨因記憶體成本上升而略低於季節性水準,但聯發科高階手機晶片展現強韌競爭力。報告指出,聯發科預計打入過往由高通與三星自家晶片主導的三星旗艦手機供應鏈。若以三星旗艦手機年出貨量 3,000 萬至 3,500 萬支、聯發科取得 30% 滲透率且晶片單價高於 200 美元推算,該業務預計自 2027 年下半年起,可為聯發科手機營收帶來約 20% 的額外成長,並佔總營收約 5%。
美銀預估,聯發科財務表現將在 2027 年迎來爆發點。營收預估將從 2024 年的 5,305.86 億元、2026 年的 6,677.25 億元,暴增至 2027 年的1.287 兆元,並於 2028 年達到2.476 兆元。每股盈餘(EPS)預估 2024 至 2026 年 EPS 分別為 66.84 元、66.17 元與 68.59 元,2027 年跳升至164.47 元(年增 139.8%),2028 年更將達到396.85 元(年增 141.3%)。
美銀表示,近期股價因市場對 TPU 競爭疑慮有所拉回,但隨著 ASIC 合作專案擴大及高階手機市占提升,長線重估潛力極佳,因此給予目標價 6,200 元。
(首圖來源:科技新報攝)