☰
全球晶圓代工龍頭台積電公布最新第 3 季財報,受惠於高效能運算(HPC)與 AI 晶片的強勁需求,單季營收達新台幣 1 兆 4,942 億元(約 467 億美元),季增 18%、年增 51%,超越原先財測高標。單季稅後淨利達 7,630.6 億元,每股盈餘(EPS)為 29.43 元,獲利表現亮眼。各大外資機構紛紛出示報告,重申「買進」投資評等,最高目標上看每股新台幣 4,000 元。
台積電第3季毛利率為66.4%,符合財測高標。營業利潤率達58.7%,超越財測預期。毛利率較前一季微幅下降1.3個百分點,主要受2奈米(N2)初期量產的稀釋效應影響。台積電指出,雖然2奈米量產與海外新廠營運使毛利率面臨約2個百分點的稀釋壓力,但透過生產力提升與產能配置優化,整體獲利表現依然平穩韌性。
而從製程技術來看,7奈米及以下的先進製程占晶圓銷售金額高達79%。其中,3奈米(N3)貢獻33%,5奈米(N5)占28%,而最新量產的2奈米(N2)營收比重已快速升至8%。在終端應用平台方面,HPC(高效能運算)營收季增22%,占整體營收比重升至68%,成為最主要的成長推手;智慧型手機營收季增10%,占比為21%;物聯網(IoT)與車用電子則各占4%。
展望第四季,預估美元營收介於523億至543億美元之間,以中位數計算約季增14%、年增58%。毛利率預計為65%至67%(中位數為66.0%),營業利潤率預計為56.5%至58.5%。針對市場擔憂AI投資放緩,台積電強調AI需求「極為強勁且遠大於供給」,涵蓋AI加速器、網路晶片以及代理型AI(Agentic AI)帶動的CPU需求。台積電重申,2024至2029年AI加速器營收年複合成長率(CAGR)將維持在50%以上或更高。
全球產能佈局重點包括,台灣規劃新增13座晶圓廠,2奈米產能預計於2027年倍增,A14製程預計於2028年量產,並於台南持續擴建3奈米產能。美國亞利桑那州第二座晶圓廠(3奈米)量產時程提前至2027年第3季;日本第二座晶圓廠預計2028年量產;同時正評估德州做為潛在的新擴建據點。至於,CoWoS先進封裝5倍光罩尺寸已量產,9倍與14倍產品積極開發中,High-NA EUV設備則預計於2030年左右成熟時導入。
為滿足擴產需求,資本支出方面,台積電維持2026年600億至640億美元的預算目標,並強調2026至2028年的資本支出總額將顯著高於過往三年,顯示對多年需求的信心。
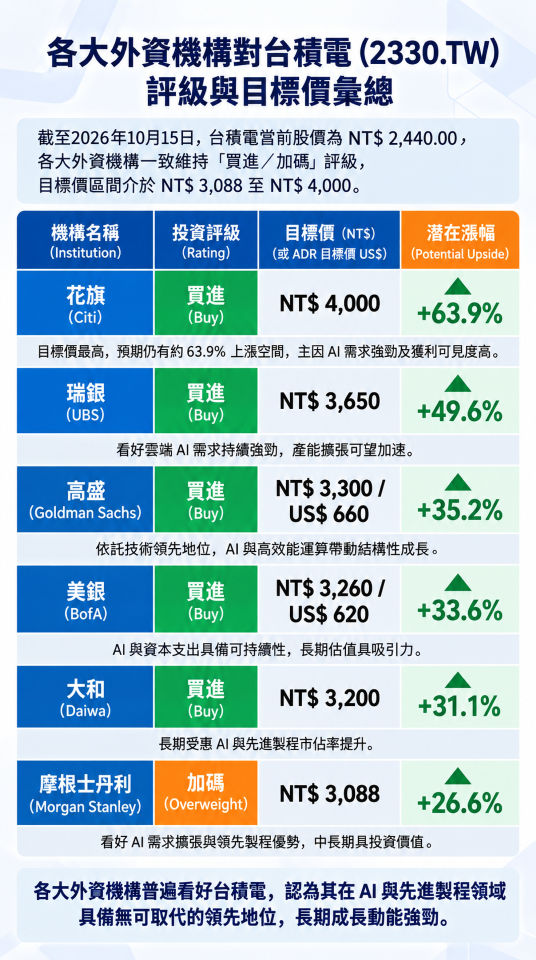
隨著財報優於預期及展望強勁,外資法人紛紛重申對台積電的「買進」投資評等。花旗(Citi)重申「買進」投資評等,目標價維持4,000元,指出台積電能見度高且評價具吸引力。瑞銀(UBS)重申「買進」投資評等,目標價維持3,650元,強調雲端AI動能與海外擴產承諾鞏固其市場地位。
高盛(Goldman Sachs)重申「買進」投資評等,目標價維持 3,300元,ADR目標價660 美元,認為AI需求無放緩跡象。大和證券(Daiwa)重申「買進」投資評等,並將目標價由3,000元上調至3,200元,看好AI跨加速器與CPU的持續擴散。
在 Instagram 查看這則貼文
(首圖來源:科技新報攝)