☰
外資摩根士丹利(Morgan Stanley;大摩)最新研究報告指出,受惠於AI需求推動與產能排擠效應,記憶體市場正迎接顯著的合約價上調,2026年第四季DRAM與NAND價格增幅均大幅調升。然而,在大摩AI供應鏈投資戰略上,大摩仍維持「算力第一、網絡第二、記憶體選擇性配置」的優先順序,並指出隨著機架串聯,網絡技術的資本比重將大幅成長。
報告顯示,2026年第四季DRAM合約價季增幅已由原先預估的+3~8%,上調至+10~15%。其中,PC DRAM季增+13~18%,伺服器DRAM季增+10~15%。由於韓國供應商將產能轉向伺服器DRAM與HBM,PC DRAM產量預估將年減逾20%。此外,美國超大型雲端業者已開始為2027年追加RDIMM訂單。目前DDR5模組較DDR4折價約10%,而隨大廠退出舊產能,DDR4供應量預計在2027年將下降約20%。
在NAND與企業級SSD方面,第四季 NAND定價季增幅由+0~5%上調至+15~20%。其中,企業級SSD季增幅更達+23~28%。為降低成本,主要美國雲端客戶正從TLC SSD加HDD的架構,轉向採用QLC SSD進行AI推理KV快取存儲,同容量下QLC成本僅約TLC的三分之一。相較於企業級SSD的短缺,消費級NAND庫存仍持續累積,供應商須透過捆綁銷售帶動去化。
在HBM與Nvidia Rubin架構方面,大摩預測2027年HBM平均售價(ASP)將年增121%,HBM4每Gb定價落在3~5美元,HBM4e更達5美元以上。然而,Nvidia Rubin放量進度落後於原定計畫,2026年VR200 NVL72機架出貨量預估低於1萬台,遠低於原目標約1.5萬台,預估2027年下半年後才會成為市場主流。同時,HBM4良率仍受限,8層堆疊良率比12層堆疊高出約5個百分點,預計在2027年成為主流。每晶片較低的HBM容量可能促使推理KV快取轉向主機記憶體,有利於RDIMM與SOCAMM。
為填補需求,整體DRAM資本支出預計2026年將達980億美元,年增+82%。2027年進一步升至1,500~1,600億美元,年增約60%,但實質的位元數產能供給要到2027年下半年才會顯著開出。
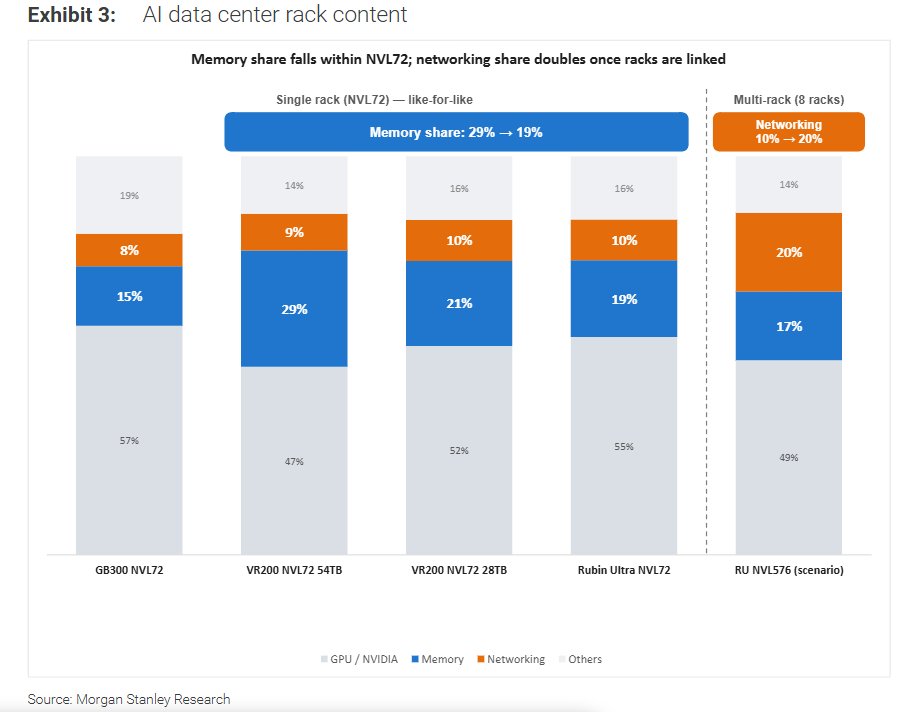
從AI資料中心機架結構來看,單機架NVL72內的記憶體價值佔比呈下降趨勢(從VR200 NVL72 54TB的29%,降至Rubin Ultra NVL72的19%。但在8機架串聯情境下,網路佔比將從10%翻倍至20%,記憶體佔比則為17%。
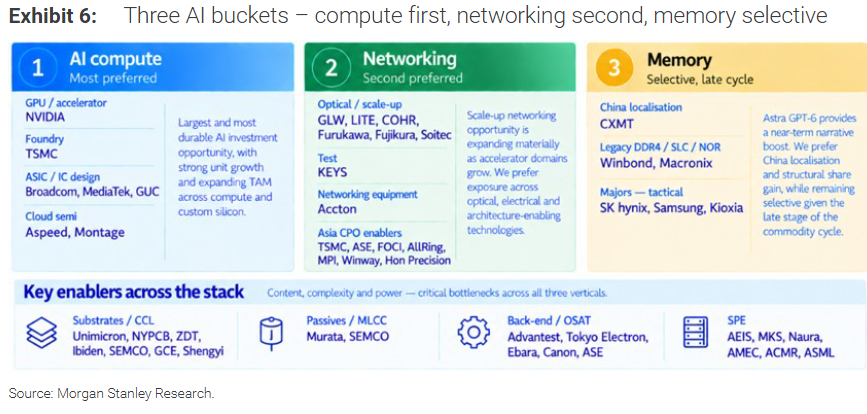
基於此趨勢,摩根士丹利將AI供應鏈劃分為三大投資順序:
最首選AI算力,涵蓋NVIDIA(GPU)、台積電(代工)、博通/聯發科/世芯(ASIC與IC設計)及信驊/蒙特(雲端半導體),具備最大且最持久的投資機會。第二首選網絡,包含智邦、日月光、聯亞/前鼎、萬潤、旺矽、穎崴、鴻海等亞洲CPO與設備夥伴,隨加速器規模擴展而高速成長。最後則為記憶體,相對看好中國本土化(長鑫儲存)與傳統DDR4/NOR(華邦電、旺宏),對全球三大主力廠商(SK海力士、三星、鎧俠)則採取戰術性佈局。
(首圖來源:shutterstock)