
☰

半導體設備商艾司摩爾(ASML)發布 2026 年第三季財報,受惠於強勁的產能提升執行力與 AI 相關投資帶動,單季營收與獲利均達成顯著成長目標。第三季營收達 116.62 億歐元,季增 25.0%,創下歷史新高。淨利高達 49.60 億歐元,季增幅高達 70.0%。因應客戶對短中期微影設備的強勁需求,ASML 已上調2026 全年營收展望,並指出 2027 至 2028 年的產能可能無法完全滿足市場需求。
在主要財務指標方面,ASML 第三季營運展現出全面改善的態勢]。單季毛利達 67 億歐元,季增 33.1%;毛利率由第二季的 54% 提升 3.5 個百分點,來到 57.5% 優於預期。基本每股盈餘(EPS)由第二季的 7.59 歐元,大幅成長 70.6% 至12.95 歐元。此外,受惠於客戶對設備生產力升級需求強勁,累積裝機管理收入(Installed Base Management)達到 32.89 億歐元,季增 19.1%,高於原先財測,成為拉升毛利率的主要動力之一。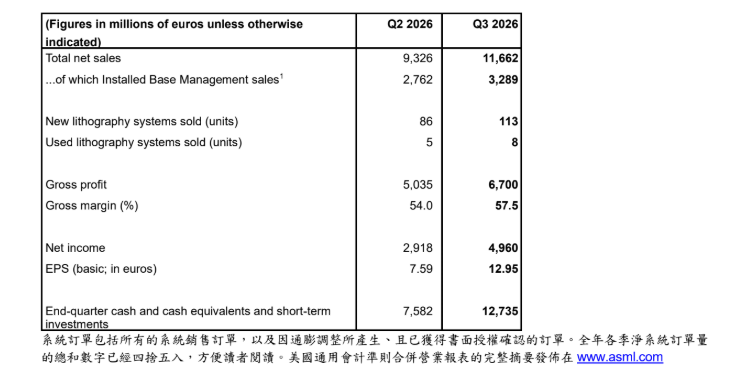
在設備交付方面,第三季新微影設備銷售量由第二季的 86 台,增加至 113 台,季增 31.4%;二手微影設備銷售量由 5 台增至 8 台,季增 60.0%。伴隨營運效益發酵與設備交付提升,季底現金及短期投資由第二季的 75.82 億歐元大幅增加 68.0% 至127.35 億歐元,單季增加約 51.53 億歐元,大幅強化公司的財務實力。
ASML 執行長 Christophe Fouquet 表示,第三季總銷售淨額接近財測高標,反映出公司在產能提升上的強勁執行力。他特別指出,客戶正持續上調短、中期設備需求預估,主要反映市場對 AI 相關投資規模及持續時間的明確預期。基於高度的需求能見度,部分客戶甚至已表達預訂2029 年至 2030 年設備的意願。
隨著訂單動能逐季增強,Fouquet 警示,針對2027 年與 2028 年所規劃的供應量將無法完全滿足客戶需求。為了解決產能瓶頸,ASML 目前正在研究如何進一步擴充 2028 年產能,使其增幅超越先前公布的 30% 目標,並將持續升級產品組合,為晶圓製造客戶提供顯著的產能升級。
展望未來,ASML 發布了 2026 年第四季與全年的財測。針對2026 年第四季,預估銷售淨額約介於 142 億至 152 億歐元之間,毛利率預估約為57%。至於 2026 全年展望,預估總銷售淨額將達到440 億至 450 億歐元之間,全年毛利率預估約為56%。
(首圖來源:ASML)
