☰

晶圓代工龍頭台積電公佈最新第三季財報,數據顯示由人工智慧(AI)浪潮推升的強勁需求遠超預期。第三季單季營收達467億美元,年增41%。淨利突破新台幣7,600億元,年增近69%。毛利潤率達66.4%。台積電預估第四季營收將進一步衝至523億至543億美元,季增約14%。此外,公司全年營收成長財測也從年初預估的30%,一路調升至44%。
財報細節顯示,第三季晶圓出貨量季增僅3.2%,但以新台幣計價的營收大幅成長17.6%,反映出高單價先進製程產品佔比顯著提升。其中,3奈米製程已占晶圓收入的33%,2奈米占比自上一季的3%提升至8%,高效能運算(HPC)業務已貢獻公司68%的營收。
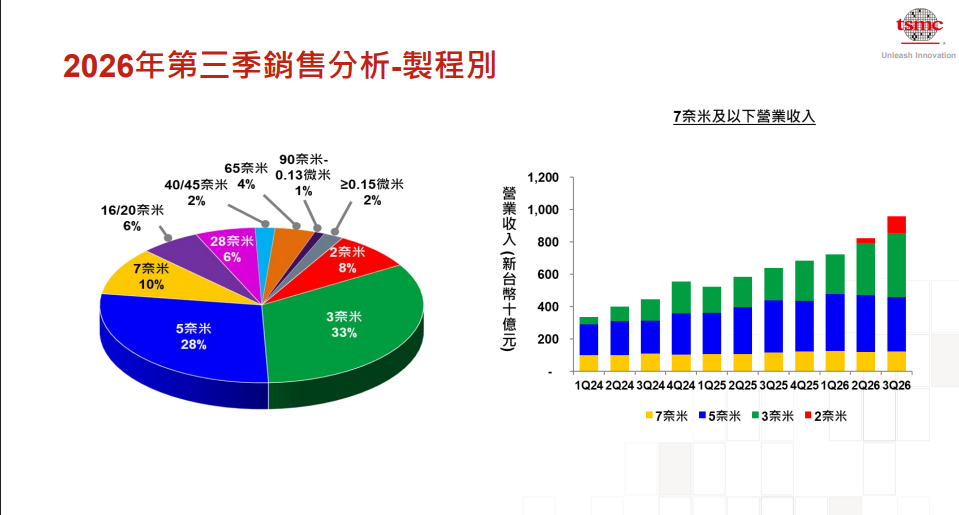
面對強勁需求,台積電持續擴建3奈米產能,並預計2027年2奈米家族產能將較2026年增加一倍以上。對於預計2028年量產的A14製程,客戶展現出比早期2奈米更強烈的興趣。高算力與低功耗要求,正推動先進製程與先進封裝技術轉變為電力與空間的效率競賽。
儘管營運表現亮眼,市場亦關注其潛在風險。台積電2026年計劃投入600億至640億美元資本支出,且未來三年的資本投入仍將顯著增加。隨著海外建廠與新廠陸續投產,高額折舊與製造成本上升可能對未來的利潤率形成壓力;第三季毛利率已由前一季的67.7%回落至66.4%。
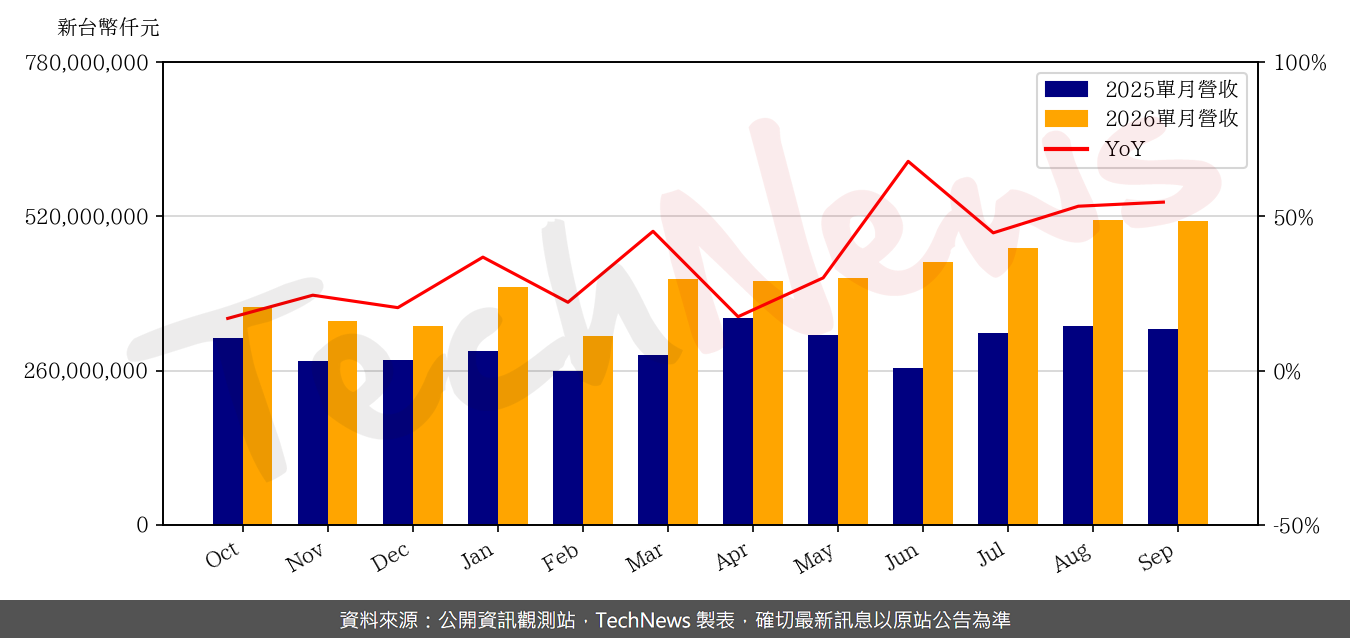
整體來說,面對台積電亮眼的財報,市場分析師點出AI產業鏈的核心隱憂,在於雖然台積電與晶片供應商獲得大營收,但微軟、Google、亞馬遜及Meta等終端客戶未來能否從AI服務中賺取足夠利潤仍具不確定性。若終端獲利無法支撐大規模投資,整體產業鏈恐面臨需求調整,也將影響台積電未來的營運表顯。因此,即便台積電已用財報證明AI建設帶來的真實營收與現金流,但未來市場將持續關注真實AI算力需求能否支撐高成長預期。
(首圖來源:官網)