
☰

美國資料中心建置疑慮升溫,市場擔憂 AI 投資動能降溫,衝擊台灣 AI 供應鏈投資信心,台股上週五一片慘綠。瀚亞投信指出,資料中心建置放緩確實可能影響台灣 AI 供應鏈,但目前觀察主要是需求遞延,而非取消,但不同供應鏈受影響程度將明顯分化。
瀚亞投信指出,目前美國資料中心建置主要瓶頸來自電力供應,以及相關許可,部分專案因此延後,美國期中選舉之後更進一步放大市場對於資料中心建置進程的疑慮。
瀚亞投信表示,2027 年新增容量多數已進入施工或完成融資階段,真正需要留意的風險主要集中在 2028 年以後、尚未取得電力與許可的專案,目前鎖定訂單實際取消比例推估仍僅個位數百分比,多數以延期或重新議價方式處理,因此現階段並未看到 AI 需求大幅消失的訊號。
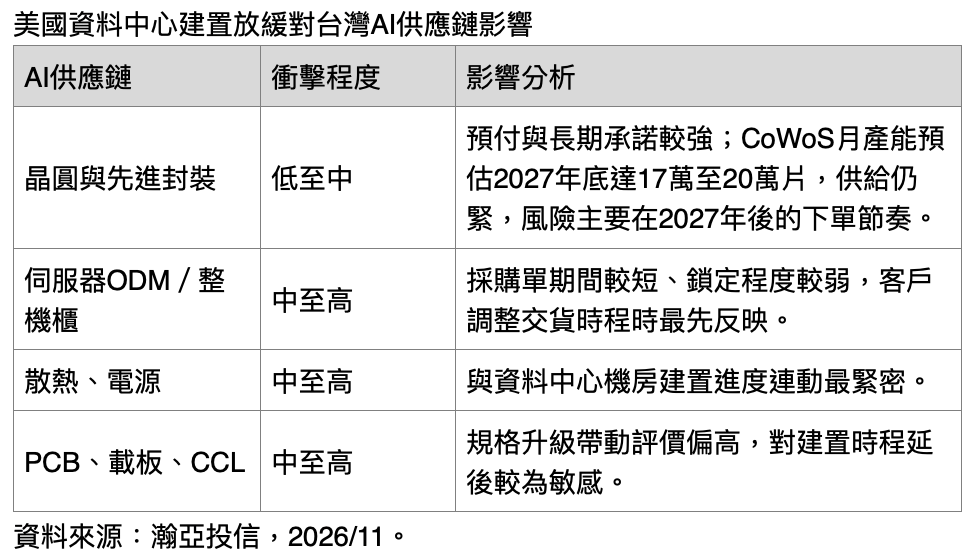
從台灣供應鏈來看,影響程度亦出現分化。伺服器 ODM、散熱、電源及 PCB 與資料中心實際建置時程連動較高,短期較容易受到訂單遞延影響;相較之下,晶圓代工與先進封裝受惠預付與長期承諾程度較高,需求能見度相對較佳,CoWoS 至 2027 年底供給仍偏緊。
儘管短期市場情緒偏弱,瀚亞投信指出,近期台股修正已逐步反映市場對 2027 至 2028 年 AI 供應鏈獲利的不確定性。目前市場對 2027 年企業獲利預估尚未明顯下修,2027 年前瞻本益比降至約 13 倍,已接近過去 5 年本益比區間下緣;若後續資料中心建置與 AI 資本支出疑慮緩解,可留意市場反彈契機。
產業布局方面,瀚亞投信仍以 AI 供應鏈為核心,持續看好晶圓代工、ASIC、電源、散熱及 PCB 等。後續應密切觀察各 CSP 的 2027 年資本支出指引、德州資料中心連線限制、新國會是否提出資料中心或電力相關法案,以及台廠月營收、庫存與預收款變化,作為後續判斷 AI 需求與供應鏈獲利的重要指標。
(首圖來源:shutterstock)
