
☰
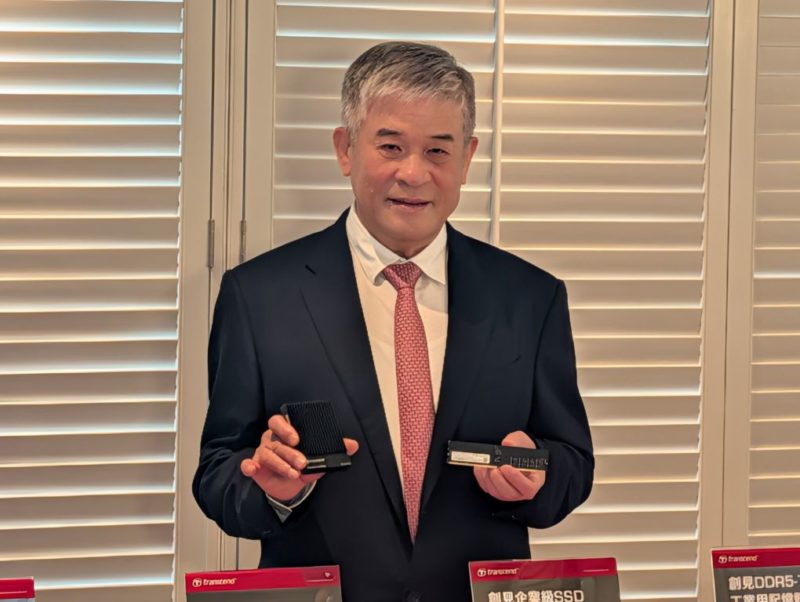
受低價庫存去化完畢與原料進貨成本墊高影響,記憶體模組大廠創見資訊董事長束崇萬表示,第三季毛利率修正後將成為未來的常態水準,預估第四季整體營運將與第三季持平。針對記憶體產業供需方面, DRAM 依然面臨嚴重缺貨,且原廠配貨持續收緊;NAND Flash價格則在頂部區間趨於平穩。
束崇萬說明,從2025年第三季底至2026年,DRAM 與 NAND Flash 原料價格大幅上漲,創見過往積累約一年的低價庫存已在第二季至第三季逐步消耗完畢。隨著進貨成本陸續墊高,加上產品終端加價(Mark-up)空間受限,第三季毛利率相較第二季明顯降溫,這將成為未來的常態水準。
在營運展望方面,第四季原料進貨成本與第三季大致持平,產品價格變動幅度僅在 0.5% 至 1% 之間,因此第四季營收與獲利表現預估將與第三季相仿。創見採取成本加成(Cost-plus)訂價策略與謹慎的庫存控管,長約(LTA)最長維持六個月,不隨意高價搶貨,以有效控管高價庫存風險。
在原料供應端,兩大記憶體類別表現呈現顯著分化。DRAM 市場呈現嚴重緊缺,原廠供應量無法滿足客戶需求,三星、美光等大廠配貨政策已非「價高者得」,而是依照客戶歷史交易紀錄進行配額劃分。第四季取得的 DRAM 貨量已少於第三季,預估2027年第一季原廠配額可能再進一步收緊,其中以DDR5 的缺貨狀況最為明顯。
相較之下,NAND Flash 供貨狀況較為穩定。原廠在獲利回升後大幅加價意願降低,價格目前處於高檔平穩運行。未來若 NAND Flash 能更廣泛地在資料中心(Data Center)或邊緣架構中輔助 GPU 處理儲存需求,甚至部分替代 HBM 相關應用,將有機會迎來新一波需求爆發,但目前技術推廣仍需時間。
針對中國記憶體廠商(如長鑫存儲等)擴產對市場的衝擊,束崇萬分析,創見的客戶群主要集中於歐美市場,跨國企業與美國客戶明確規定不得採用中國製造的記憶體零組件。因此,中國業者的產能擴張主要用於滿足其國內市場(國產化)需求,在台灣及歐美市場幾乎看不到相關貨源,短期內不會對全球及創見的產品價格造成下壓風險。
展望市場終端需求,束崇萬坦言,消費性 PC 與智慧型手機市場整體表現不佳。然而,工控(工業應用)領域占創見業務高達九成以上,由於工控客戶高度重視產品品質與供貨穩定度,這避開了消費性通路的低價劣質品競爭。此外,邊緣 AI發展迅速,落地應用情境豐富,包括自動化機器人、電動車與車用電子,以及各類終端數據收集設備。創見積極布局邊緣 AI 與 Enterprise SSD 等高階儲存產品,並與原廠保持長期穩定合作(LTA),隨著 AI 應用逐漸向下沉澱至終端設備,將為公司提供長期的業務成長空間。
總結而言,創見資訊在記憶體原料價格居高與低價庫存用盡的環境下,憑藉高比重的工控業務、優質的原廠長約配額,以及嚴格的庫存風險管理,展現出營運韌性。束崇萬認為,儘管整體供需受限且成本位於高檔,創見將透過深耕歐美工控客戶與邊緣 AI 應用,維持穩健的營運表現。
(首圖來源:科技新報攝)
