
☰
隨著人工智慧(AI)與高效能運算(HPC)應用的爆發,半導體先進製程與先進封裝需求持續噴發,半導體設備大廠辛耘繳出極為亮眼的2026年第二季財報。受惠於高毛利的製造業務成長與產品組合改善,辛耘第二季稅後淨利年增高達77.4%,單季每股盈餘(EPS)達5.01元,刷新單季歷史新高紀錄。
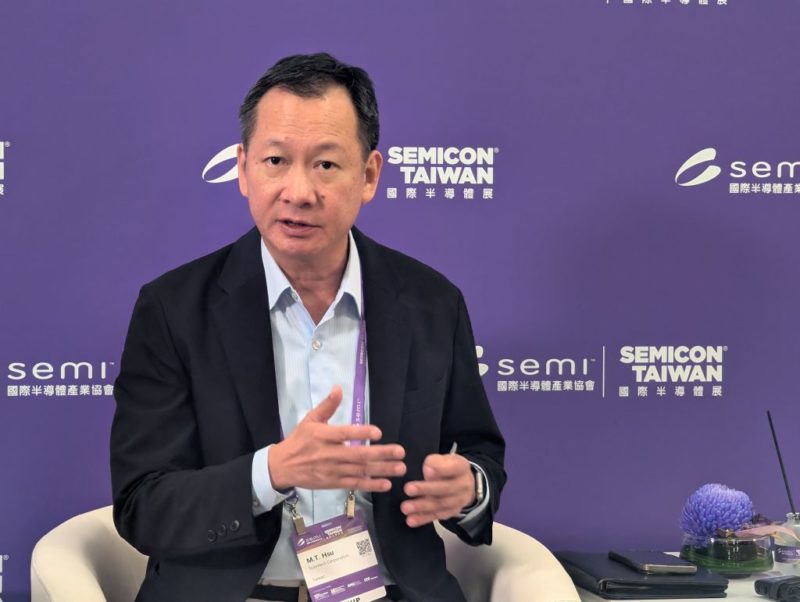
辛耘副董事長許明棋表示,2026年第二季合併營收達29.95億元,較2025年同期成長2.81%;在自製設備出貨增長及產品組合優化的推動下,第二季毛利率顯著提升至40.3%,營業利益為5.03億元(年增7%),稅後淨利達4.06億元,單季EPS攀升至5.01元。累計2026年上半年合併營收達61.15億元,稅後淨利為7.39億元(年增52%),上半年累計EPS已達9.16元,遠優於2025年同期的6.05元。
許明棋指出,這一波增長的主因在於高毛利率的製造業務(包含自製設備及再生晶圓)佔營收比重已突破5成,顯著優化整體產品組合。由於設備與先進封裝業務大幅成長,2026年自製設備與製造業務的營收將「首次超越」傳統的設備代理業務。未來幾年,製造業務將在辛耘營運體系中進一步擴大領先,逐步確立以自主技術及製造能力為核心的獲利結構。
在AI晶片持續朝小晶片(Chiplet)、異質整合與2.5D/3D先進封裝演進的趨勢下,封裝製程複雜度大幅提升,進而帶動對濕式製程、清洗、蝕刻、光阻去除及暫時性貼合與剝離(TBDB)等設備的強勁需求。辛耘自製設備已全面涵蓋先進封裝、半導體前段製程、光罩及化合物半導體等領域。
目前辛耘掌握的客戶需求及訂單能見度持續提升,自製設備訂單已排至2027年,部分客戶甚至已展望至2028年。由於訂單過於強勁,這也是公司歷史上首次遇到產能無法滿足客戶訂單需求的狀況,迫使公司必須對客戶訂單進行選擇性出貨的痛苦抉擇。
為因應強大的市場需求,辛耘持續擴建製造基地。包括湖口二廠已於2026年3月23日舉行上樑典禮,預計將於2026年底完工啟用,規模約9,000平方公尺(2,700坪),將進一步支援自製設備組裝及出貨,並強化濕製程與先進封裝設備的供應能力。而台南新廠則是擴建規模達22,000平方公尺(6,600坪),預計將於2028年第一季完成建置,將導入智慧化、自動化與綠建築設計,以強化長期設備製造能量。
另外,再生晶圓擴產方面,目前12吋再生晶圓月產能約21萬片,預計於2026年第四季再增加4萬片,屆時總產能將提升至25萬片/月。即便擴產腳步積極,但許明棋強調人才是提升產能的最關鍵資源。目前辛耘設備部門的人力已擴充至450人,近兩年共招募了約300名員工,在台灣半導體設備業中規模名列前茅。
許明棋還強調,除了內生性成長,辛耘也積極透過外購技術或公司強化實力。其持股並掌控的子公司亞亞科技擁有兩大核心技術,其中辛耘最為看重紅外線檢測技術,該技術能穿透晶圓,精準檢測晶片在切割後內部是否產生微裂縫,此技術目前已獲得多家大廠採用,前景看好。
展望未來,雖然與國外大廠的合作進度因時程調配,由原預定今年底延遲至2027年第一季或第二季,但2027年整體營運仍預期將迎來不小幅度的成長,後市展望十分樂觀。
(首圖來源:科技新報攝)
