
☰
隨著「新青安 1.0」將在 7 月底到期,財政部目前已進入「新青安 2.0」的最後研議定案階段,最快預計將在 8 月 1 日銜接上路,本文整理核心改革亮點,包括維持最高 8 成貸款、40 年期房貸及 5 年寬限期,並新增年收入 200 萬元排富條款、50 歲年齡限制,以及台北市房屋總價有 3,500 萬上限的各區房價天花板等規範,更針對婚育家庭提高貸款額度至 1,500 萬元。
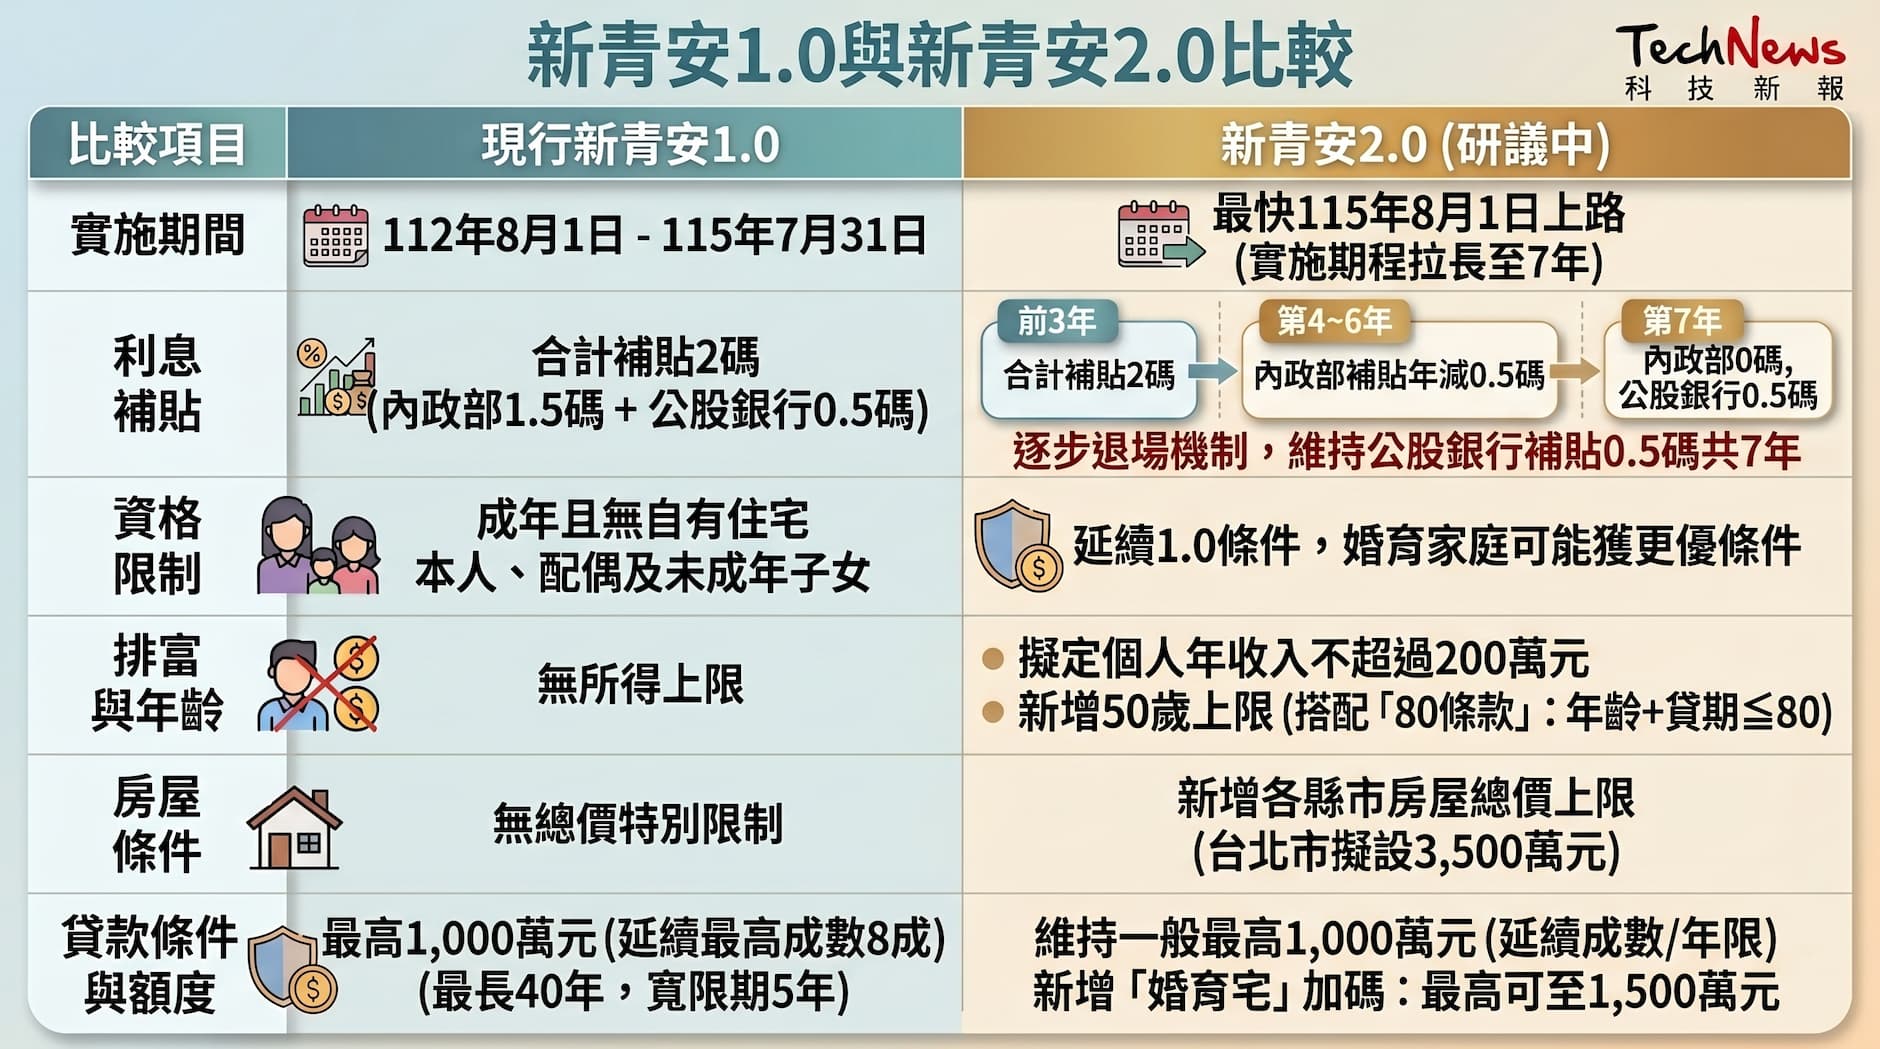
為確保國家資源精準協助真正的首購自住族,新制增設多項防堵門檻:
購屋族最關心的利息補貼,新制中將採取「逐年遞減」的退房機制,補貼總期程雖然拉長,但優惠將逐步限縮:
至於「最高貸款成數 8 成」、「最長貸款年限 40 年」、「最高寬限期 5 年」,以及「一生限貸一次」等基礎架構,目前在新青安 2.0 新制中均維持不變。對此,專家表示,新青安 2.0 確實能精準打擊短線炒作的投資客與人頭戶,讓房市回歸健康自住市場。
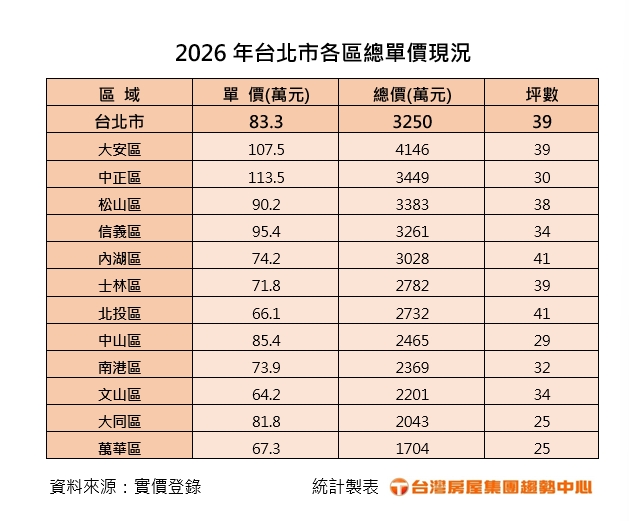
台灣房屋集團統計實價登錄資料 2026 年的交易資料,若以台北市平均購屋總價約 3,250 萬元估算,目前貸款 8 成、利率 2.5%、30 年期條件,貸款金額約 2,600 萬元,每月房貸支出約 10.3 萬元,代表即使是雙薪家庭,若家庭年收入未達 300 萬,負擔台北市平均住宅總價仍有相當壓力。
台灣房屋集團趨勢中心執行長張旭嵐表示,新青安 2.0 初版設限,目的在將資源集中,但申請人收入上限若採全國一致門檻,難以反映區域房價和房貸負擔率的差異,因為銀行評估申請人財力時,除薪資收入外,還會綜合考量收支比,包括家庭生活開支、卡債及既有貸款等負債。
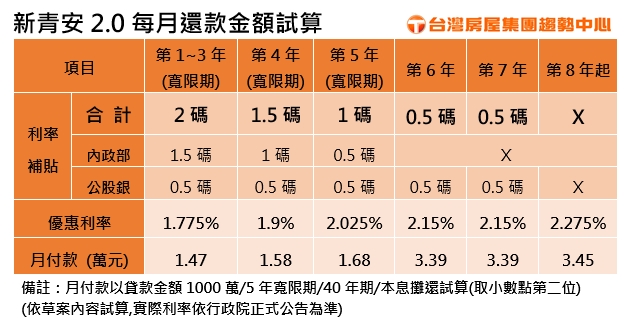
新青安 2.0 目前草案傳出優惠利率將採「3+4」階梯式退場機制,前 3 年維持原補貼優惠利率 1.775%,自第 4 年起,內政部利息補貼每年減少 0.5 碼,第 6 年退場,公股銀行則持續補貼 0.5 碼共七年,至第 8 年後全面退場。
以貸款 1,000 萬元、40 年期、5 年寬限期、一段式機動利率本息平均攤還試算,前 3 年因利率較低且僅繳息不還本,每月僅需繳約 1.47 萬元;第 4 年、第 5 年因補貼逐步減碼,利率分別調升至 1.9% 及 2.025%,月增 1,000 元,分別月繳約 1.58 萬元及 1.68 萬元。
第 6 年起進入本息攤還期,加上利率調整至 2.15%,每月還款金額將跳升至約 3.39 萬元;代表到第 8 年,若補貼全面退場、利率回歸至 2.275%,月付款將來到約 3.45 萬元,相較寬限期階段,每月負擔金額增加超過一倍。
張旭嵐表示,雖然央行表示「打房就到這裡」,但這不代表鬆綁管制,基於金融風險控管,政策和銀行端的把關仍將維持,新青安 2.0 擬將優惠期拉長至 7 年,並採階梯式退場,等於提供購屋族更長的適應期,以較溫和逐步方式回到市場利率。
張旭嵐認為,新青安 2.0 最終方案雖然未定,但以現在提出的方向計排富又排老,顯示政府更希望集中火力給資源較缺乏的青年族群,然而「政府領進門、理財看個人」,為了避免因墊腳買房財務失衡,建議首購青年應以本息攤還貸款金額,從嚴評估財務能力和現金流壓力。
若以寬限期間最低月付約 1.47 萬元,以全國房貸負擔率約 40% 推算,平均月收入約 3.7 萬元即可負擔;然而進入本息攤還期,月付款最高將來到約 3.45 萬元,如要維持相同房貸負擔率,月收入則須提高至約 8.6 萬元。
台灣房屋集團趨勢中心經理李家妮表示,若寬限期結束月付款翻倍,而家庭收入未同步成長,等於每月房貸支出幾乎吃掉整份薪水,支出占所得比將大幅攀升,財務壓力及生活品質都可能受到壓縮,若缺乏雙薪家庭支撐或長輩協助,恐面臨負擔能力不足的問題。
李家妮指出,新青安 2.0 補貼利率預計採階梯式退場,月付升壓的節奏相對溫和,但對小資族仍是不小的負擔,因此建議購屋族,無論是否使用寬限期,申貸前應以未來最高月付金額作為財務規劃基準,並要預留升息、家庭現金流等緩衝空間,以避免房貸壓力超出預期。
(首圖來源:台灣房屋)
