
☰
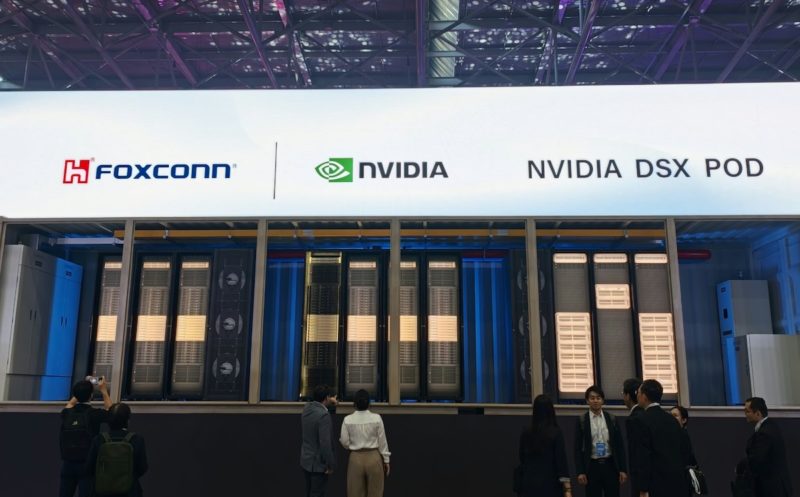
鴻海受惠 AI 伺服器出貨增加及新款智慧手機上市,10 月營收年增 46%、月增 13%。高盛最新報告指出,隨著新一代 AI 伺服器機櫃、共同封裝光學(CPO)交換器及摺疊手機陸續貢獻營收,預期鴻海第 4 季營收將維持年增、季增表現,並重申「買進」評等,維持目標價 400 元,持續列入亞太區確信買進名單。
高盛指出,鴻海 10 月營收達 1.31 兆元,年增 46%、月增 13%,較其原先預估高出約 4%,主要受惠 AI 伺服器產能提升及新款智慧手機出貨。從各產品業務月增表現來看,以消費智慧產品最為強勁,其次依序為電腦終端、元件及其他產品,以及雲端網路產品。
其中,雲端網路產品雖因寄售模式轉換、零組件供應吃緊及新產品初期量產等因素,導致營收較前月略為下滑,但 AI 相關需求依然強勁。若以年增表現觀察,雲端網路產品仍為四大業務中成長幅度最高的部門,其餘三大業務營收也均呈現年增。
高盛認為,鴻海在智慧手機及 AI 伺服器領域均具備領先地位。智慧手機方面,由於鴻海主要服務全球領導品牌客戶,相較其他品牌較不容易受到記憶體成本上漲衝擊,加上新機上市及產品外型設計變化,有助帶動出貨量與平均售價提升。
AI 伺服器方面,鴻海持續服務全球主要雲端服務供應商(CSP),並已開始交付最新一代 AI 伺服器機櫃,預期隨著出貨量增加及產品平均售價提高,將帶動相關業務成長。此外,鴻海也是 CPO 交換器的主要供應商之一,可望進一步支撐第 4 季營收表現。
展望第 4 季,高盛預估鴻海單季營收約 3.66 兆元,季增 21%、年增 40%,主要成長動能來自新一代 AI 伺服器機櫃、新款智慧手機及 CPO 交換器。高盛指出,鴻海管理層預期 AI 相關產品第 4 季仍將維持穩健成長,傳統資通訊產品則持續受惠下半年季節性需求。
不過,考量消費電子需求相對疲弱,高盛將鴻海 2026 年營收預估下修約 5% 至 11.33 兆元,全年稅後淨利預估也下修約 5% 至 2,609.37 億元,每股盈餘預估由 19.49 元降至 18.43 元。
至於 2027 年及 2028 年,高盛則大致維持原先預估,預期全年營收分別達 20.29 兆元及 29.64 兆元,每股盈餘分別為 22.35 元及 25.70 元。高盛認為,隨著鴻海從競爭激烈的消費電子代工市場,持續拓展至 AI 伺服器及電動車代工領域,將有助擴大獲利來源,因此維持「買進」評等及 400 元目標價。
(首圖來源:科技新報)
