
☰
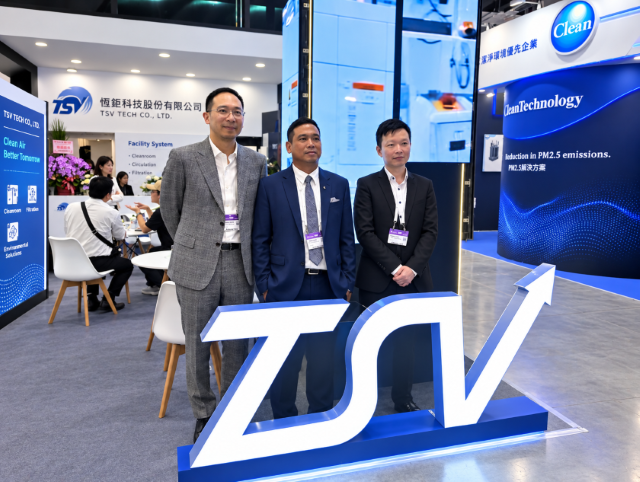
半導體廠務工程大廠信紘科表示,隨著全球半導體產能擴充需求不減,信紘科已從傳統設備商成功演化為具備高技術含量的供應鏈關鍵角色,並且手握新台幣 230 億元訂單,能見度達到 2028 年。因此,在利多消息帶動下,信紘科 4 日在台股股價收盤時以漲停作收。
信紘科首席執行長龔楚喬表示,目前公司的財務預期呈現出前所未有的強韌結構。在訂單能見度部分,目前信紘科在手訂單量已高達 230 億元,交期甚至已排定至 2028 年。長達三至四年的營收保障,賦予了公司在面臨短期景氣波動時極大的緩衝空間與營運底氣。
另外,回顧 2026 年上半年,信紘科營收已達 36 億元。受惠於大案件陸續進入產出期,公司正高度挑戰年度營收新高的目標邁進。這是基於信紘科過去營收高度集中於國內半導體龍頭廠商,為提升經營穩健性,公司近年積極推動客戶結構的戰略性優化,並在分散風險上取得重大突破所造成。
龔楚喬指出,2026 年成功切入美系記憶體大廠供應鏈,範疇涵蓋台灣及新加坡廠區,其中台灣廠區為主要營收貢獻來源。與美系客戶合作雖執行難度較高,但因其標準化程度與國內龍頭廠不同,反而提供信紘科更大的議價空間與獲利彈性。另外,公司還設定了明確的分散藍圖,預計於 2027 年將「非國內單一龍頭」客戶比例提升至20%。此策略不僅降低了對單一客戶的依賴,更透過與國際大廠的技術對接,提升了在全球供應鏈中的戰略地位。
而隨著台灣半導體產業鏈集體出海,信紘科憑藉跨國管理能力,在美、日等一線戰場已進入收割期。在美國市場部分,自 2024 年第四季起的美國市場已經開始產生顯著營收貢獻,預期 2027 年海外營收將較2027年呈現雙位數大幅成長。
龔楚喬強調,在美國勞動力短缺的背景下,信紘科擁有的移動式專業工班,成為其核心競爭門檻。這種強大的勞動力管理能力與技術輸出,已吸引多家國際主系統大廠主動尋求合作,成為信紘科在海外擴張時極具價值的議價籌碼。另外,信紘科正經歷從單一設備商向「高階集成商」的質變,成功由傳統 EPC 角色轉型為 GC(總承包商)與 TK(統包)模式。
龔楚喬表示,GC 模式涉及土木、機電、無塵室佈局等整包規劃,技術門檻遠高於一般設備安裝。信紘科精準避開低價競爭,鎖定「工期緊、技術難度高」的製程系統(如化學、氣體、研磨液等)作為核心戰場。隨轉型布局,大型 GC 案件佔比預計於2026年底提升至 6:4。雖然,大型案件毛利率(約 8-15%)低於小型設備案(25-40%),但其創造的絕對獲利金額與集團營收規模卻能極大化,並能顯著提升公司對跨國供應鏈與工班的調度主導權。
而除了核心廠務工程,信紘科透過子公司瑞園科技深耕廢水與廢液處理,打造出與工程週期脫鉤的「第二成長曲線」。其中,自製廢水處理設備已成功交付海外關鍵客戶,展現技術研發的國際化實力。還有,循環經濟業務專注於 O&M(營運維護處置),一旦廠房建成,廢水處理便能為公司創造比工程案件更穩定的長期經常性現金流。這種獲利模式的轉變,對於優化公司整體現金流結構及提升本益比具有長遠意義。
整體來說,信紘科不僅受惠於半導體擴廠潮,更透過 GC 總承包商轉型、切入美系供應鏈、以及利用專業工班作為國際擴張籌碼,成功從傳統工程商蛻變為具備高度整合能力的國際半導體服務大廠。隨著循環經濟帶來的經常性營收比重增加,以及 2027-2028 年國際化目標的達成,其企業價值正經歷一場由「工程承包」轉向「高階方案服務」的重新評價,其長期成長空間值得高度關注。
(首圖來源:科技新報攝)
